¿Qué es la CTS en Perú?
La CTS o Compensación por Tiempo de Servicios es un beneficio social establecido por ley en el Perú, cuyo objetivo es proteger económicamente al trabajador en caso de cese laboral. En esta guía te explicamos cómo funciona la CTS en Perú: fechas de depósito, cálculo, quiénes tienen derecho y aspectos contables.
De acuerdo con el Decreto Supremo N.º 001-97-TR, este monto debe ser depositado por el empleador dos veces al año y se encuentra regulado por el Ministerio de Trabajo y Promoción del Empleo (MTPE).
La CTS no solo representa una obligación legal para las empresas, sino también un indicador de buena gestión contable y cumplimiento tributario ante la SUNAT.
Fechas de depósito de la CTS en Perú
Todo empleador debe depositar la CTS de sus trabajadores dos veces al año:
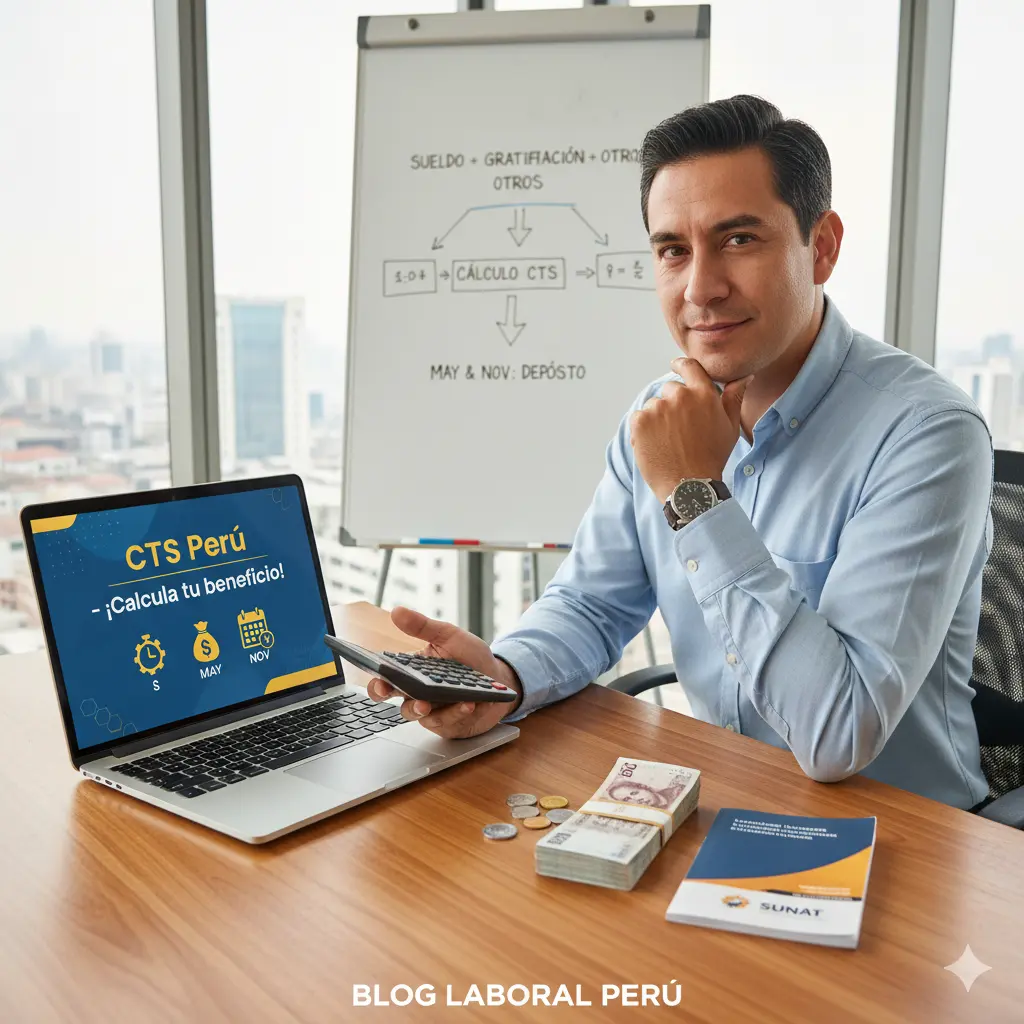
- Primera fecha: Hasta el 15 de mayo (por los meses de noviembre a abril).
- Segunda fecha: Hasta el 15 de noviembre (por los meses de mayo a octubre).
Estos depósitos se realizan en una entidad financiera elegida por el trabajador, que puede ser un banco, caja municipal o financiera autorizada por la SBS.
Consejo contable: Para evitar multas o sanciones por parte de la SUNAT, asegúrate de registrar y sustentar correctamente los depósitos en la contabilidad de tu empresa.
¿Cómo se calcula la CTS en Perú?
El cálculo de la CTS se basa en el sueldo mensual del trabajador más la sexta parte de su gratificación y otros conceptos remunerativos fijos.
Fórmula general:
CTS = (Remuneración mensual + 1/6 de gratificación) x Días trabajados / 360
Ejemplo práctico:
Un trabajador con un sueldo de S/ 2,400 y gratificación semestral de S/ 2,400, que ha laborado seis meses, recibiría:
CTS = (2,400 + 400) x 180 / 360 = S/ 1,400
Este cálculo puede variar según el régimen laboral y la política de beneficios de cada empresa. Si gestionas planillas o eres pyme, contar con asesoría contable te evitará errores comunes.
¿Quiénes tienen derecho a CTS?
Tienen derecho a la CTS en Perú todos los trabajadores del régimen laboral privado que cumplan con una jornada mínima de cuatro horas diarias. Esto también aplica a quienes trabajan de forma remota, por ejemplo los padres que ejercen su derecho al teletrabajo. Si tienes personal con jornadas reducidas, revisa nuestra guía sobre el contrato part time en Perú.
No tienen derecho a CTS:
- Trabajadores bajo régimen CAS o independientes.
- Empleados del sector público (régimen 276 o 728 tienen reglas distintas).
- Trabajadores con menos de un mes de servicios.
¿Dónde se deposita la CTS?
El depósito se realiza en la cuenta CTS del trabajador, la cual debe ser abierta en una entidad financiera autorizada (como BCP, Interbank, BBVA, Scotiabank, Caja Arequipa, etc.).
El empleador está obligado a notificar al trabajador el monto depositado y la entidad donde se realizó la operación.
Consejo: En Intelectta asesoramos a empresas para asegurar que cada depósito se registre correctamente en libros contables y cumpla con los plazos exigidos por la SUNAT.
Aspectos contables de la CTS
Desde el punto de vista contable, la CTS se considera una obligación laboral y debe registrarse como un pasivo corriente en el balance general.
El área contable debe:
- Calcular y registrar mensualmente la provisión por CTS.
- Conciliar los depósitos semestrales.
- Reportar los saldos en los estados financieros.
Una gestión contable adecuada garantiza transparencia ante auditorías y evita contingencias laborales o tributarias.
Asesoría contable para el cumplimiento de la CTS
En Intelectta contamos con especialistas en contabilidad laboral y tributaria que te ayudarán a:
- Calcular correctamente la CTS de tus trabajadores.
- Cumplir con las obligaciones ante la SUNAT y el MTPE.
- Implementar controles internos para el registro contable de beneficios sociales.
- Evitar multas y sanciones por incumplimientos laborales.
Solicita una asesoría personalizada y asegúrate de cumplir con todas las obligaciones contables de tu empresa.
Conoce más sobre nuestro servicio de asesoría laboral →
Preguntas Frecuentes sobre la CTS en Perú
¿Cuándo se deposita la CTS en Perú?
La CTS se deposita dos veces al año: hasta el 15 de mayo, por el periodo de noviembre a abril, y hasta el 15 de noviembre, por el periodo de mayo a octubre.
¿Cómo calcular la CTS de un trabajador?
Se suma la remuneración mensual más 1/6 de la gratificación y se multiplica por los días trabajados en el semestre, dividido entre 360. Por ejemplo, con un sueldo de S/ 2,400 y una gratificación de S/ 2,400 por seis meses completos: (2,400 + 400) × 180 / 360 = S/ 1,400.
¿Qué pasa si el empleador no deposita la CTS?
El empleador puede recibir multas de la SUNAFIL, que fiscaliza el cumplimiento de los beneficios sociales, y además debe pagar la CTS no depositada junto con los intereses correspondientes.